모두
 모두콘텐츠
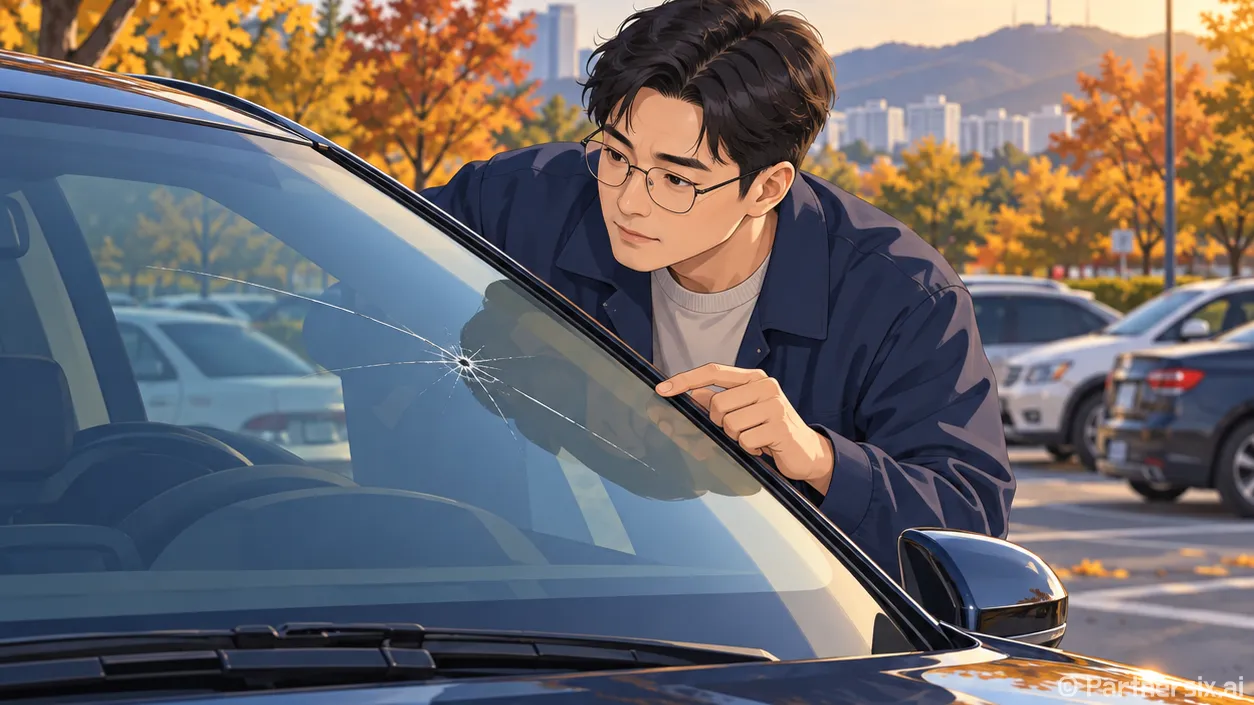
출장 수리를 다니다 보면 주차장에서 앞유리에 돌을 맞았다는 이야기를 종종 듣습니다. 작은 점 하나라 괜찮겠다고 넘겼는데, 며칠 뒤 금이 길게 뻗었다는 경우도 있죠. 차 앞유리 교체 비용은 차종만으로 정해지지 않습니다. 파손 상태를 먼저 보고, 유리에 붙은 기능과 교체 뒤 필요한 작업까지 확인해야 견적이 맞습니다.
작은 돌빵이라면 교체 견적부터 받을 필요는 없습니다
먼저 차를 세운 상태에서 유리 바깥쪽 파손 위치와 금의 길이를 눈으로 확인하세요. 돌이 닿은 자리에 작은 점만 있고 금이 길게 뻗지 않았다면 유리 전문점에서 복원 가능 여부를 물어볼 만합니다. 작은 돌빵 한 곳의 복원비는 대략 5만~10만 원 선입니다. 다만 복원해도 자국이 완전히 사라지는 것은 아니고, 파손 모양과 깊이에 따라 작업을 거절할 수도 있습니다.
반대로 금이 계속 길어지거나 유리 가장자리까지 닿았다면 교체 쪽으로 기웁니다. 운전석 정면에 흠집이 있어 시야를 가리는 경우, 룸미러 뒤 카메라가 보는 영역에 파손이 있는 경우도 빨리 점검받아야 합니다. 현대자동차 사용설명서도 전방 카메라 앞 유리의 파손이 운전자 보조 기능에 영향을 줄 수 있다고 안내합니다.
손톱으로 금을 눌러 보거나, 집에서 쓰는 접착제를 주입하지는 마세요. 내부에 오염이 들어가면 전문 복원이 어려워질 수 있습니다. 파손 사진을 바깥과 안쪽에서 한 장씩 찍고, 금 끝 위치를 기억해 두면 상태 변화를 설명하기 쉽습니다. 금이 시야를 가리거나 빠르게 번지는 차는 계속 몰고 다니지 말고 유리 전문점에 운행 가능 여부부터 확인하는 편이 안전합니다.
차 앞유리 교체 비용은 어느 정도 잡아야 할까요?
일반적인 국산 소형·중형 승용차는 유리와 기본 장착 공임을 합쳐 대략 30만~80만 원을 예상할 수 있습니다. 차음유리나 열선유리를 쓰는 SUV·대형차는 60만~120만 원, HUD나 전방 카메라가 들어간 차량은 90만~180만 원 이상으로 올라갈 수 있습니다. 수입차는 부품 종류와 수급에 따라 100만~300만 원 이상도 나옵니다. 어디까지나 견적을 비교하기 위한 넓은 범위입니다. 같은 모델도 연식과 옵션이 다르면 금액이 달라집니다.
예를 들어 일반 유리 교체가 50만 원이라는 견적과, HUD 대응 유리·전방 카메라 보정·전면 선팅을 포함해 110만 원이라는 견적은 작업 범위가 다릅니다. 싼 숫자 하나만 보고 고르면 현장에서 추가금이 붙기 쉽습니다. 유리값 외에 몰딩, 접착제, 탈거·장착 공임, 선팅 재시공, 카메라 보정, 출장비가 포함됐는지 각각 확인해야 합니다.
견적을 요청할 때는 차종과 연식에 더해 차대번호, HUD 표시 여부, 룸미러 뒤 카메라 유무, 기존 선팅 여부를 알려주세요. 차대번호로 정확한 유리 사양을 확인하면 일반 유리와 기능성 유리를 잘못 주문할 가능성이 줄어듭니다. 순정 유리인지 대체 부품인지도 함께 물어보면 두 업체의 금액을 같은 조건에서 비교할 수 있습니다.
전방 카메라가 있다면 보정비까지 물어봐야 합니다
앞유리 위쪽에 카메라가 달린 차는 유리 교체 후 차종별 절차에 따라 카메라 점검이나 보정이 필요할 수 있습니다. 유리가 반듯해 보여도 카메라가 보는 각도까지 눈으로 맞출 수는 없습니다. 일부 업체는 유리 장착비와 보정비를 따로 적습니다. 차종과 작업 방식에 따라 수십만 원 차이가 날 수 있으니 보정 대상인지, 견적에 포함됐는지 먼저 확인하세요.
HUD도 마찬가지입니다. 전용 유리가 필요한 차에 맞지 않는 유리를 끼우면 표시가 흐리거나 겹쳐 보일 수 있습니다. 현대자동차는 일부 HUD 차량의 정비에 전용 유리와 영상 보정이 필요하다고 안내합니다. 유리만 갈고 계기판 경고가 없다는 이유로 작업이 끝났다고 판단하기는 어렵습니다. 작업 명세서에 해당 차량의 보정·점검 결과를 남겨 달라고 하세요.
유리를 붙이는 접착제의 안전 운행 가능 시간도 확인해야 합니다. 제품과 기온, 작업 조건에 따라 달라서 모든 차에 ‘몇 시간 뒤면 된다’고 말할 수 없습니다. 시공업체가 안내한 출고 시간과 세차 가능 시간을 따르세요. 출고 뒤에는 누수, 고속 주행 시 바람 소리, 센서 경고 표시가 생기는지도 살펴야 합니다.
보험 처리는 자기부담금부터 계산하세요
자기차량손해 담보에 가입했다고 해서 모든 유리 파손이 자동으로 보상되는 건 아닙니다. 돌이 튄 사고가 보장 범위에 드는지, 차량단독사고 관련 특약이 필요한지는 가입한 보험의 약관과 사고 경위에 따라 달라집니다. 보험사에 사고 접수부터 하기 전에 보상 가능 여부, 자기부담금, 갱신 때 보험료에 미칠 영향을 문의하세요.
가령 교체 견적이 40만 원이고 자기부담금이 20만 원이라면 당장 보험으로 아끼는 금액은 20만 원입니다. 여기에 보험료 변동 가능성까지 비교해야 합니다. 반면 기능성 유리와 보정 작업으로 견적이 크게 나왔다면 보험 처리가 유리할 수 있습니다. 삼성화재의 자동차보험 안내에도 자기차량손해 보상액에서 계약상 자기부담금을 공제한다고 설명돼 있습니다. 실제 자기부담금은 본인 증권을 기준으로 확인해야 합니다.
제 경험상 수리비가 아까워서 작은 고장을 키우는 일이 많습니다. 앞유리도 작은 돌빵일 때 전문점에서 복원 가능 여부를 확인하면 지출을 줄일 수 있습니다. 이미 금이 퍼졌거나 시야와 카메라 영역을 건드렸다면 값싼 유리만 찾을 때가 아닙니다. 정확한 사양의 유리를 쓰고, 필요한 보정까지 끝낸 견적이 결국 덜 비쌀 수 있습니다.